問1
以下の資料にもとづき、材料Aの当月の正常な棚卸減耗費の金額を求めなさい。
〔資料〕 材料A(素材)の帳簿上の月末在庫量は50kg、実地棚卸量は45kgであった。なお、実際価格は@320円であり、棚卸減耗はすべて正常な範囲内である。
問2
次の資料にもとづき、材料Bの当月の正常な棚卸減耗費と異常な棚卸減耗費をそれぞれ求め、棚卸減耗費を計上する仕訳を示しなさい。なお、使用する勘定科目は以下から選択すること。
<勘定科目> 材料、仕掛品、製造間接費、月次損益
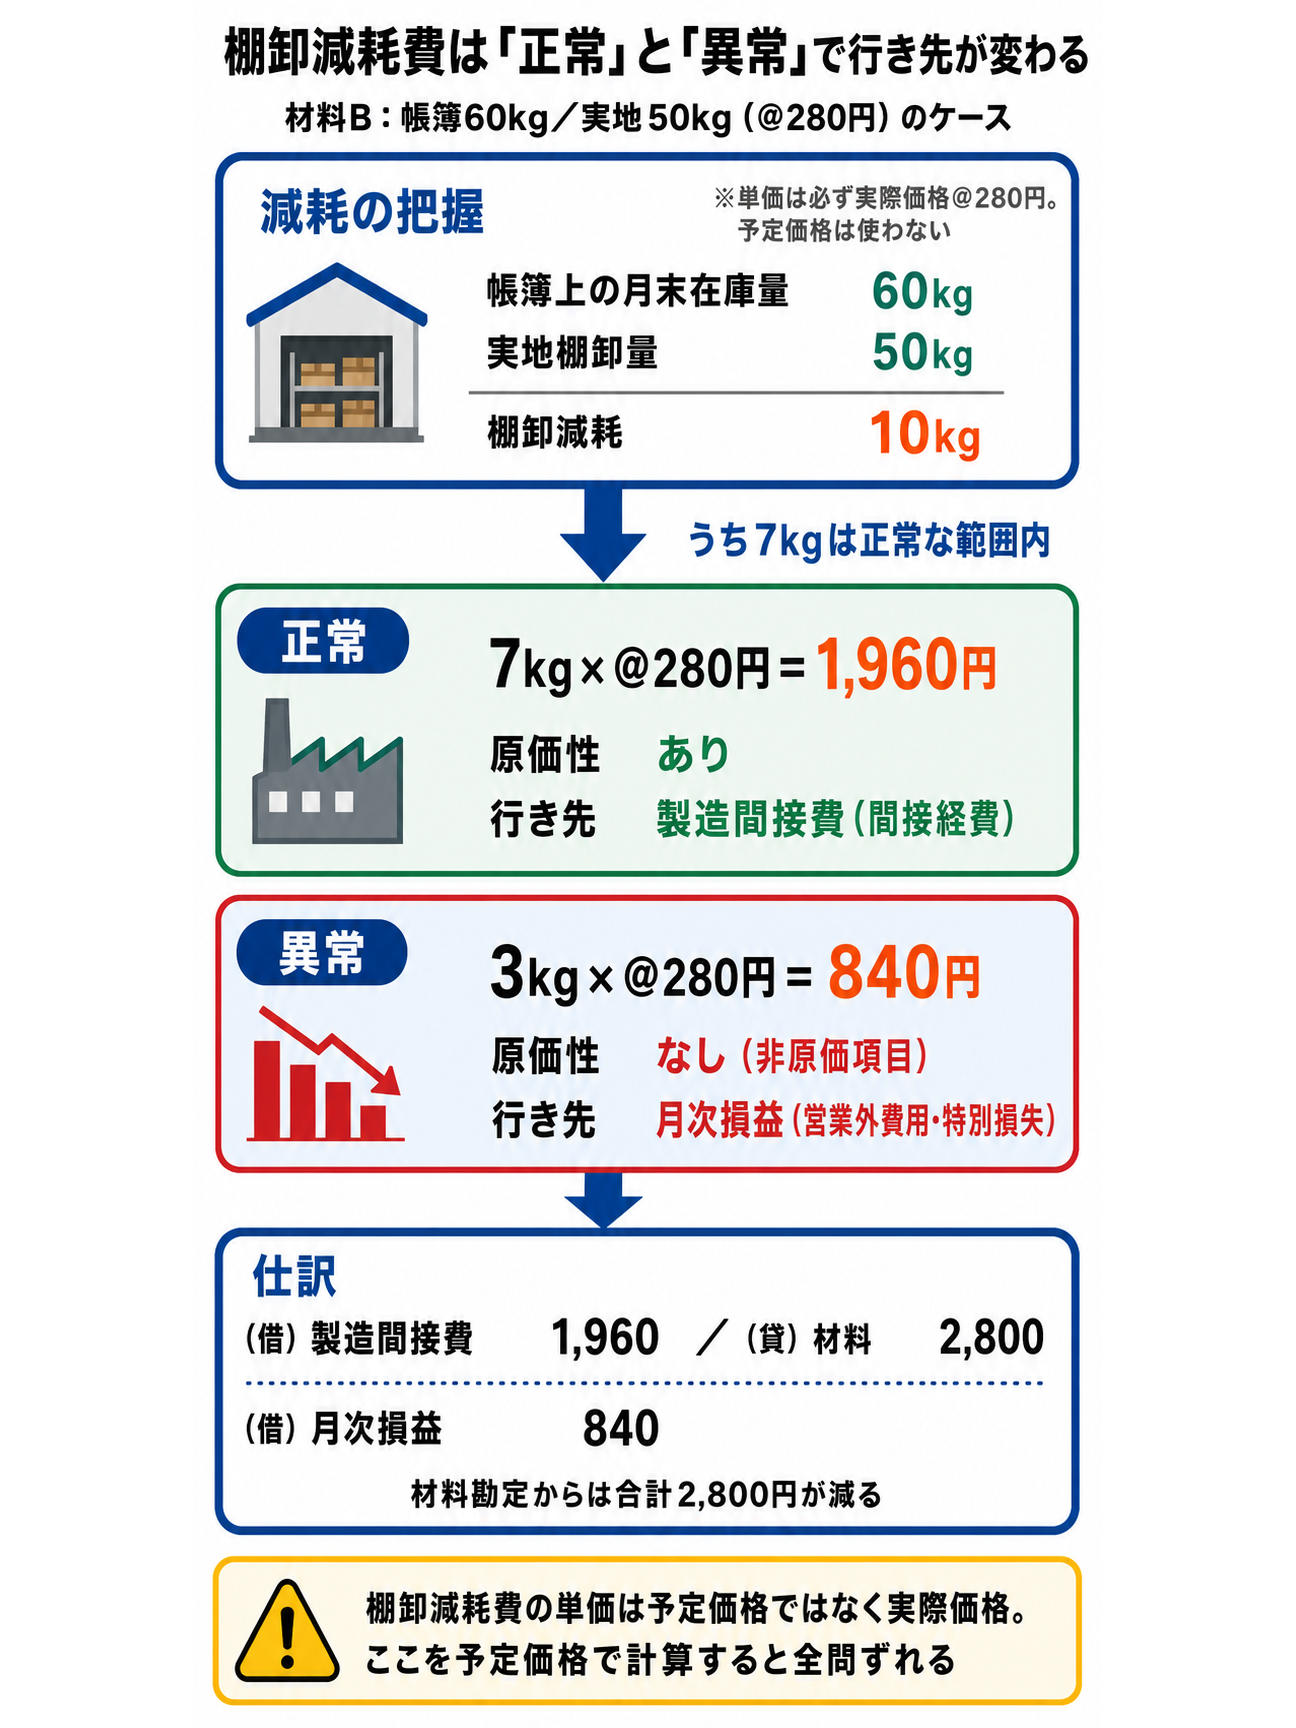
〔資料〕 材料B(素材)の帳簿上の月末在庫量は60kg、実地棚卸量は50kgであった。なお、実際価格は@280円であり、棚卸減耗のうち7kgは正常な範囲内である。
問3
次の資料にもとづき、材料Cの当月の材料費を求めなさい。
〔資料〕 材料C(素材)の実際消費量は継続記録法、消費価格は予定消費価格(1kgあたり350円)によって計算している。 材料Cの購入や消費に関するデータは次のとおりである。 ・材料Cの当月の実際消費量:200kg
問4
次の資料にもとづき、材料Dの当月の材料消費価格差異を求め、有利差異または不利差異を明記しなさい。
〔資料〕 材料D(素材)の消費額について、実際消費量は継続記録法、消費価格は予定消費価格(1kgあたり400円)によって計算している。また、実際消費価格は総平均法によって計算している。 材料Dの購入や消費に関するデータは次のとおりである。 ・月初在庫:30kg(@380円) ・当月購入:120kg(実際購入価格 @420円) ・当月実際消費量:150kg
問5
次の資料にもとづき、材料Eの当月の材料消費価格差異を求め、有利差異または不利差異を明記しなさい。
〔資料〕 材料E(補助材料)の消費額について、実際消費量は棚卸計算法、消費価格は予定消費価格(1kgあたり500円)によって計算している。また、実際消費価格は先入先出法によって計算している。 材料Eの購入や消費に関するデータは次のとおりである。 ・月初在庫:40kg(@480円) ・当月購入:200kg(実際購入価格 @490円) ・月末実地棚卸量:30kg
問1 解答
材料Aの正常な棚卸減耗費:1,600円
問2 解答
正常な棚卸減耗費:1,960円 異常な棚卸減耗費:840円
<仕訳>
| 借方科目 | 金額 | 貸方科目 | 金額 |
|---|---|---|---|
| 製造間接費 | 1,960 | 材料 | 2,800 |
| 月次損益 | 840 |
問3 解答
材料Cの材料費:70,000円
問4 解答
材料Dの材料消費価格差異:1,800円(不利差異)
問5 解答
材料Eの材料消費価格差異:2,500円(有利差異)

材料費の計算方法と予定価格法
材料費の計算には、主に原価法と予定価格法の二つの方法があります。
原価法と予定価格法
原価法では、実際に購入した価格(実際価格)を用いて材料費を計算します。具体的には、先入先出法や総平均法などの棚卸資産評価方法を適用し、消費された材料の実際原価を算出します。材料をどう分類し、購入したときにいくらで受け入れるか(購入代価+材料副費)という前提部分は材料費の分類と購入時の処理で扱っています。
一方、今回学習する予定価格法は、あらかじめ設定された「予定価格」を用いて材料の消費額、すなわち材料費を計算する方法です。
予定価格法による材料費の計算パターン
予定価格法における材料費は、以下の計算式で求められます。
材料費=消費価格(P)×実際消費量(Q)=予定価格×実際消費量
この方法の最大のメリットは、迅速に材料費を計算できる点にあります。実際価格が確定するのを待つ必要がなく、予定価格と実際消費量さえ分かればすぐに材料費を算出できるため、原価計算の迅速化に繋がり、経営判断のスピードアップに貢献します。
棚卸減耗費の発生と会計処理
材料は倉庫に保管されている間に、紛失や蒸発、破損、劣化、盗難など、様々な理由で帳簿上の数量と実際の数量が一致しなくなることがあります。このように、材料の帳簿上の月末在庫量と実地棚卸量が異なる場合に発生する費用を棚卸減耗費と呼びます。
(1)棚卸減耗費の計算
棚卸減耗費は、以下の計算式で求められます。
棚卸減耗費=材料の実際価格×(帳簿上の月末在庫量-実地棚卸量)
ここで重要な点は、棚卸減耗費を計算する際には、材料の予定価格ではなく、必ず材料の実際価格を用いるという点です。これは、棚卸減耗が、材料が消費されて製品になる過程で発生する費用ではなく、保管中に発生する物理的な減少であるため、その時点での実際の価値に基づいて評価されるべきだからです。材料費を予定価格で計算している場合であっても、この点は変わりません。
(2)棚卸減耗費の会計処理:正常と異常の区別
棚卸減耗費は、その発生の性質によって、会計処理が異なります。
正常な棚卸減耗費
正常な棚卸減耗費とは、毎月経常的に発生する程度の、つまり、合理的な努力をしても避けられない範囲内で発生する減耗を指します。例えば、材料の取り扱い上避けられない微量の飛散や蒸発、運搬時の軽微な破損などがこれに該当します。
このような正常な棚卸減耗費には原価性があるとされます。「原価性がある」とは、製品の製造原価に含めるべきかどうかという意味です。正常な棚卸減耗費は、製品を製造するうえでやむを得ず発生してしまうものと見なされるため、製品の製造コストの一部として捉えるべきだという考え方です。
会計処理として、正常な棚卸減耗費は製造間接費(間接経費)として処理されます。具体的には、材料勘定から製造間接費勘定へ振り替える仕訳を行います。これは、棚卸減耗が材料の保管中に生じるものであり、製造現場で直接製品製造のために材料が消費されたわけではないため、直接材料費とはせず、間接的に製品原価に配賦されるべき費用と位置づけられるからです。
異常な棚卸減耗費
一方、異常な棚卸減耗費とは、正常な範囲を超えて発生した減耗を指します。例えば、大規模な盗難、火災による損失、管理体制の著しい不備による多量の紛失などがこれに該当します。
このような異常な棚卸減耗費は非原価項目とされ、原価性がないと判断されます。これは、通常の製造活動からは予測できず、かつ避けられたはずの損失であるため、製品の製造原価に含めるべきではないという考え方に基づきます。
会計処理としては、異常な棚卸減耗費は製造原価には含めず、損益計算書の営業外費用や特別損失として処理されます。具体的には、材料勘定から月次損益勘定に振り替える仕訳を行います。これにより、製造原価の正確性を保ちつつ、偶発的な大規模損失を適切に表示することができます。
材料消費価格差異の計算と会計処理
予定価格法を適用して材料費を計算している場合、予定価格による材料費と実際価格による材料費との間に差額が生じます。この差額を材料消費価格差異として処理します。単純に「実際の購入単価と予定価格の差」ではなく、消費量を掛けた材料費どうしの差である点に注意してください(実際価格による材料費は総平均法や先入先出法で計算するため、月初在庫の単価も反映されます)。この差異を分析することで、購買活動の効率性や市場価格の変動の影響を評価することができます。
(1)材料消費価格差異の計算方法
材料消費価格差異は、以下の計算式で求められます。
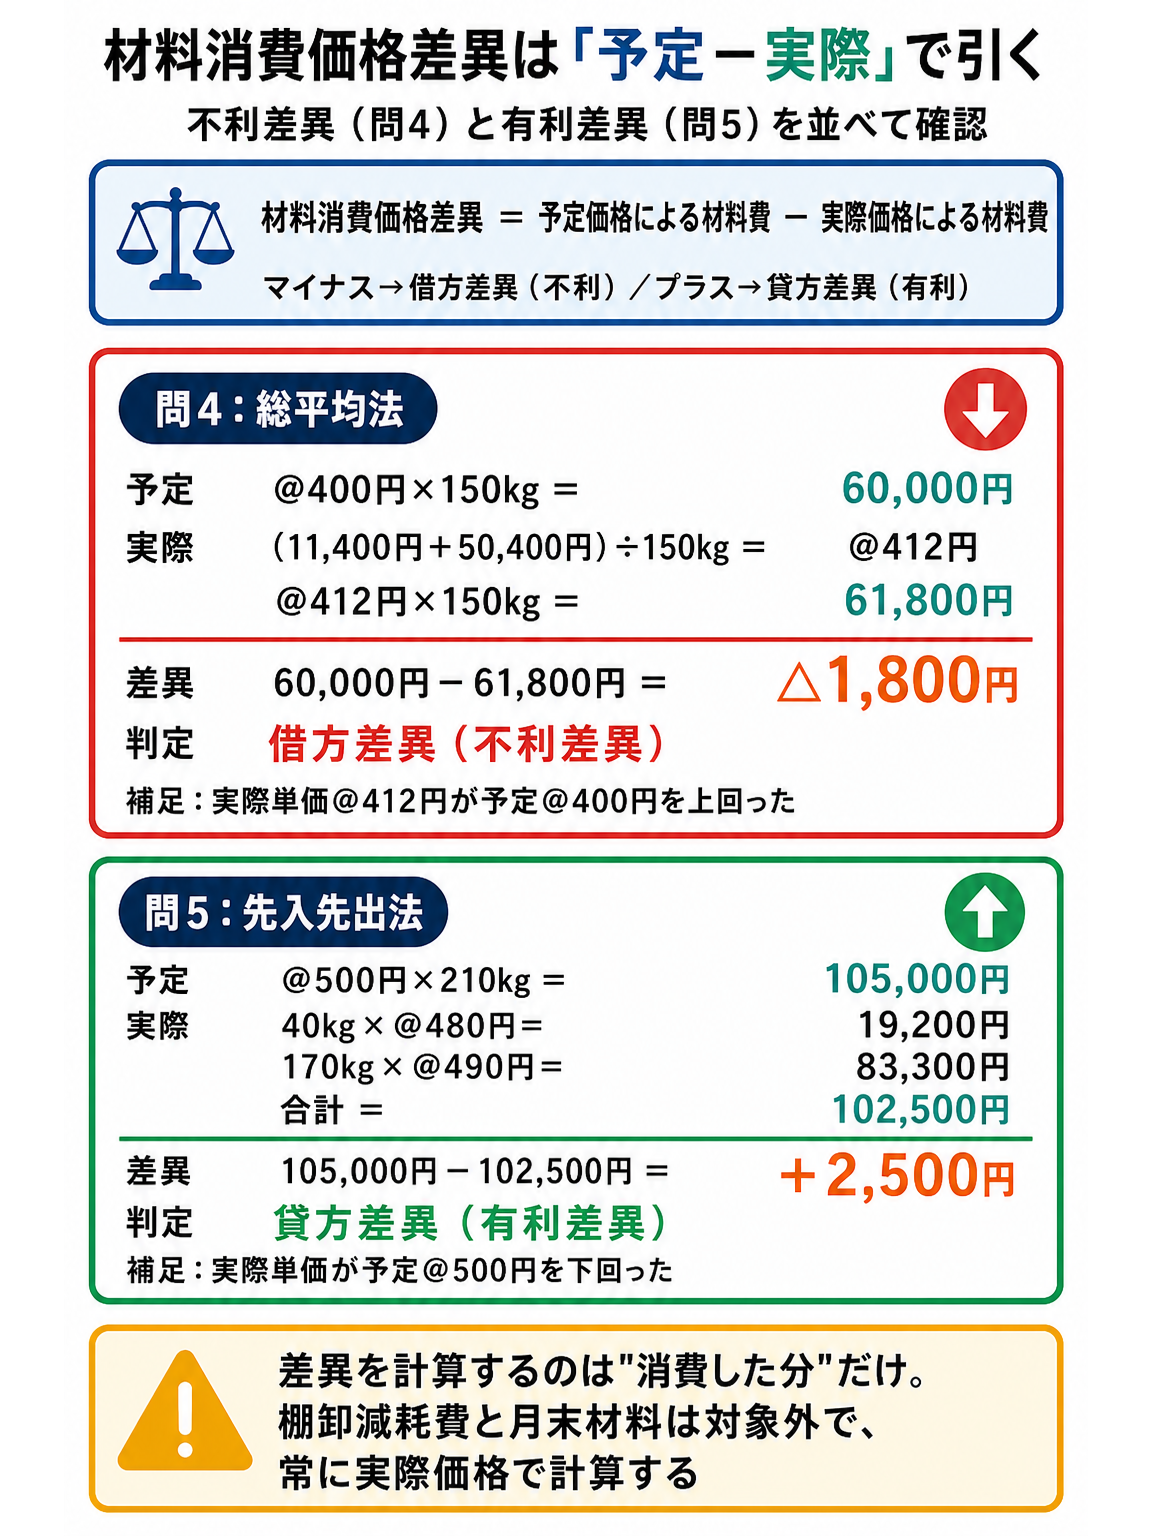
材料消費価格差異=予定価格による材料費-実際価格による材料費
ここで、各項目の計算方法は以下の通りです。
- 予定価格による材料費: 材料の予定価格に実際消費量を掛けて計算します。この値は、予定価格法で計算された、当月の製造に投入された材料費の目標値または標準値と考えることができます。
- 実際価格による材料費: これは、原価法での材料費の計算と同じ考え方で算出されます。具体的には、先入先出法や総平均法などの棚卸資産評価方法を用いて、実際に消費された材料の実際原価を計算します。
(2)材料消費価格差異の分類と意味
計算結果によって、差異は借方差異と貸方差異に分類され、それぞれに異なる意味合いがあります。
- マイナス(借方差異): 計算結果がマイナスになる場合、これは不利差異を意味します。「予定価格による材料費」が「実際価格による材料費」よりも少なかった、つまり、実際に材料を消費するのにかかった費用が予定よりも多かったことを示します。これは、材料の購入価格が予定よりも高かった、または市場価格が上昇したなどの要因が考えられ、コストが増加したため「不利」と判断されます。
- プラス(貸方差異): 計算結果がプラスになる場合、これは有利差異を意味します。「予定価格による材料費」が「実際価格による材料費」よりも多かった、つまり、実際に材料を消費するのにかかった費用が予定よりも少なかったことを示します。これは、材料の購入価格が予定よりも低かった、または市場価格が下落したなどの要因が考えられ、コストが削減されたため「有利」と判断されます。
符号の向きは「予定-実際」の順に引く、とだけ覚えておけば迷いません。予定していた金額のほうが少なかった(=実際にお金がかかった)ならマイナスで不利、予定より安く済んだならプラスで有利、と結果が自然に一致します。逆順に引くと符号と有利・不利が入れ替わってしまうので、式の並びは固定してください。
(3)材料消費価格差異の会計処理
材料消費価格差異は、材料勘定からの振り替えによって記帳されます。
- 借方差異(不利差異)の場合: 材料勘定から材料消費価格差異勘定の借方へ振り替えます。
(借) 材料消費価格差異 XXX (貸) 材料 XXX - 貸方差異(有利差異)の場合: 材料勘定から材料消費価格差異勘定の貸方へ振り替えます。
(借) 材料 XXX (貸) 材料消費価格差異 XXX
この差異勘定は、最終的に売上原価や損益計算書の項目として処理されることになります。差異を分析し、その原因を特定することで、購買部門の評価や将来の材料調達戦略の見直しに役立てることができます。
なお、「予定の単価を決めておいて、実際との差を差異として抜き出す」という考え方は材料費だけのものではありません。労務費なら予定賃率と賃率差異、製造間接費なら予定配賦率と配賦差異が、まったく同じ構造で登場します。費目別計算の残り2つは直接工・間接工の労務費計算と賃率差異と簿記1級対策:経費計算(直接経費/間接経費)を例題で徹底解説で確認してください。
(4)棚卸減耗費と材料消費価格差異の重要な関係性
ここで特に重要な学習のポイントがあります。 材料消費価格差異は、あくまで「消費された材料」に関してのみ計算されます。これは、製造プロセスに投入され、製品の一部となる材料の価格に関する差異を把握するためです。
したがって、棚卸減耗費や月末材料からは材料消費価格差異は計算されません。棚卸減耗費は保管中の物理的な減少であり、月末材料はまだ消費されていない在庫であるため、これらの項目は差異分析の対象外となります。そして、これらの項目は、予定価格ではなく、常に実際価格を用いて計算されることになります。この区別は、試験対策上も実務上も非常に重要です。材料勘定からこれらの費用が減少する際の計算根拠を明確に理解しておきましょう。
【問題解説】
問1 解説
この問題は、正常な棚卸減耗費の計算方法とその意義を理解しているかを確認するためのものです。棚卸減耗費は、帳簿上の在庫数量と実際の棚卸数量との差から生じる物理的な損失を指します。重要な点は、材料の消費価格を予定価格で計算している場合であっても、棚卸減耗費の計算には必ず材料の実際価格を用いるという点です。これは、棚卸減耗費が材料の保管中に発生する損失であり、その時点での材料の実際の価値に基づいて評価されるべき費用だからです。
具体的な計算手順は以下の通りです。
- 棚卸減耗数量の算出: 帳簿上の月末在庫量50kgに対し、実地棚卸量は45kgであったため、減耗数量は 50kg – 45kg = 5kg となります。
- 棚卸減耗費の計算: 減耗数量5kgに材料の実際価格@320円を乗じて棚卸減耗費を算出します。
棚卸減耗費=5kg×@320円=1,600円
この問題では棚卸減耗がすべて正常な範囲内であるとされているため、この1,600円は製造間接費として処理されることになります。棚卸減耗費は材料が製品になる過程で消費されたわけではないため、直接材料費ではなく間接経費として分類される点を理解しておくことが重要です。
問2 解説
この問題は、棚卸減耗費が正常なものと異常なものに区分される場合の計算と仕訳処理を問うものです。棚卸減耗費は、その発生の性質によって、製品の製造原価に含めるべきか否か(原価性があるか否か)が判断され、会計処理が異なります。正常な棚卸減耗費は製造原価に含まれる間接費として、異常な棚卸減耗費は非原価項目として処理されます。
具体的な計算手順と仕訳の考え方は以下の通りです。
- 棚卸減耗総数量の算出: 帳簿上の月末在庫量60kgに対し、実地棚卸量は50kgであったため、棚卸減耗の総数量は 60kg – 50kg = 10kg となります。
- 正常な棚卸減耗費の計算: 資料によると、棚卸減耗のうち7kgが正常な範囲内であるとされています。したがって、正常な棚卸減耗費は、この7kgに実際価格@280円を乗じて算出します。
正常な棚卸減耗費=7kg×@280円=1,960円
正常な棚卸減耗費は、製造間接費(間接経費)として処理されます。これは、製造活動に伴い発生する避けられない損失として原価性があるとされるためです。 - 異常な棚卸減耗費の計算: 総減耗数量10kgから正常な減耗数量7kgを差し引くと、異常な減耗数量は 10kg – 7kg = 3kg となります。異常な棚卸減耗費は、この3kgに実際価格@280円を乗じて算出します。
異常な棚卸減耗費=3kg×@280円=840円
異常な棚卸減耗費は、非原価項目であり、製造原価には含めずに月次損益勘定(営業外費用や特別損失)へ振り替えられます。これは、通常の製造活動とは関連性の低い、偶発的な損失であるとみなされるためです。 - 仕訳の作成: 材料勘定から減耗費相当額が減少するため、材料勘定を貸方に記入し、それぞれの減耗費の性質に応じた勘定科目を借方に記入します。
- 製造間接費(借方):正常な棚卸減耗費 1,960円
- 月次損益(借方):異常な棚卸減耗費 840円
- 材料(貸方):合計額 (1,960円 + 840円) = 2,800円
問3 解説
この問題は、材料費を予定価格法で計算する基本的な考え方を確認するためのものです。予定価格法は、実際価格が確定するのを待たずに、あらかじめ設定した価格(予定価格)を用いて材料費を計算するため、原価計算を迅速に行えるというメリットがあります。
計算手順は非常にシンプルです。
- 予定価格による材料費の計算: 材料費は、予定価格×実際消費量で計算されます。 資料から、予定消費価格は@350円、当月の実際消費量は200kgであることが与えられています。
材料費=@350円×200kg=70,000円
この結果は、当月の材料消費が70,000円であったということを示します。実際の購買価格がいくらであったかに関わらず、この金額が製造原価における材料費として計上されることになります。この迅速性が、予定価格法が実務で活用される大きな理由の一つです。
問4 解説
この問題は、材料消費価格差異の計算、特に不利差異が発生するケースを問うものです。材料消費価格差異は、予定価格によって計算された材料費と、実際価格によって計算された材料費との差額として定義されます。この差異を把握することで、材料の購買活動における効率性や、市場価格の変動が原価に与える影響を分析することができます。
具体的な計算手順は以下の通りです。
- 予定価格による材料費の計算: 予定価格法によって計算される材料費は、予定価格に実際消費量を乗じて求められます。 予定消費価格@400円、当月実際消費量150kgより、
予定価格による材料費=@400円×150kg=60,000円 - 実際価格による材料費の計算(総平均法): 次に、実際に消費された材料の原価を計算します。本問では総平均法が指定されています。総平均法では、期首の在庫と当月購入したすべての材料の合計額を、その合計数量で割って平均単価を算出します。
- 月初在庫の金額:30kg×@380円=11,400円
- 当月購入の金額:120kg×@420円=50,400円
- 合計金額:11,400円+50,400円=61,800円
- 合計数量:30kg+120kg=150kg
平均単価=61,800円÷150kg=@412円
この平均単価に実際消費量150kgを乗じて、実際価格による材料費を算出します。
実際価格による材料費=@412円×150kg=61,800円 - 材料消費価格差異の計算: 材料消費価格差異は、「予定価格による材料費 - 実際価格による材料費」で計算されます。
材料消費価格差異=60,000円-61,800円=△1,800円 - 差異の判断: 計算結果がマイナス(△1,800円)であるため、これは借方差異(不利差異)となります。不利差異とは、実際に材料を消費するのにかかった費用(実際価格による材料費)が、予定していた費用(予定価格による材料費)よりも高かったことを意味します。このケースでは、平均実際単価(@412円)が予定価格(@400円)を上回ったため、不利差異が発生しました。この差異は、材料消費価格差異勘定の借方に振り替えられます。
問5 解説
この問題は、材料消費価格差異の計算、特に有利差異が発生するケースを問うものであり、棚卸計算法と先入先出法を用いて実際消費量を把握し、実際価格による材料費を計算する点が特徴です。棚卸計算法では、期首在庫+当期購入から期末在庫を差し引くことで消費量を算出します。
ここで、問1・問2との違いを押さえてください。問1・問2は継続記録法なので帳簿在庫と実地棚卸量を比べることができ、その差が棚卸減耗費として区別されました。これに対して問5は棚卸計算法です。棚卸計算法は「月初+購入-月末実地棚卸量」で消費量を出すので、減耗があってもそれが消費量に含まれてしまい、棚卸減耗費として分離できません。問5で棚卸減耗費が一切登場しないのはこのためです。補助材料のように出入記録を細かく取らない材料で棚卸計算法が使われるのは、この割り切りが許容できるからです。
具体的な計算手順は以下の通りです。
- 実際消費量の算出(棚卸計算法): 棚卸計算法では、当月消費量は「月初在庫量 + 当月購入量 - 月末実地棚卸量」で求められます。
- 月初在庫量:40kg
- 当月購入量:200kg
- 月末実地棚卸量:30kg
実際消費量=40kg+200kg-30kg=210kg
- 予定価格による材料費の計算: 予定価格法によって計算される材料費は、予定価格に実際消費量を乗じて求められます。 予定消費価格@500円、当月実際消費量210kgより、
予定価格による材料費=@500円×210kg=105,000円 - 実際価格による材料費の計算(先入先出法): 次に、実際に消費された材料の原価を先入先出法で計算します。先入先出法では、先に仕入れた材料から順に消費されたと仮定します。
- 月初在庫からの消費: 月初在庫は40kg(@480円)です。実際消費量210kgのうち、まずこの40kgが消費されたと仮定します。 40kg×@480円=19,200円
- 当月購入からの消費: 残りの消費量(210kg – 40kg = 170kg)は当月購入分から消費されたと仮定します。当月購入は200kg(@490円)であり、170kgは十分に賄えます。
170kg×@490円=83,300円 - 実際価格による材料費の合計: 実際価格による材料費=19,200円+83,300円=102,500円
- 材料消費価格差異の計算: 材料消費価格差異は、「予定価格による材料費 - 実際価格による材料費」で計算されます。
材料消費価格差異=105,000円-102,500円=2,500円 - 差異の判断: 計算結果がプラス(2,500円)であるため、これは貸方差異(有利差異)となります。有利差異とは、実際に材料を消費するのにかかった費用(実際価格による材料費)が、予定していた費用(予定価格による材料費)よりも少なかったことを意味します。このケースでは、先入先出法での実際消費単価が予定価格を下回ったため、有利差異が発生しました。この差異は、材料消費価格差異勘定の貸方に振り替えられます。
まとめ
材料費の計算と管理に関する重要なポイントを以下にまとめます。
- ポイント1:棚卸減耗費の計算基準 棚卸減耗費は、材料の帳簿上の月末在庫量と実地棚卸量の差であり、材料費を予定価格で計算している場合であっても、常に材料の実際価格を用いて計算されます。
- ポイント2:棚卸減耗費の会計処理の区分 棚卸減耗費は、その性質によって処理が異なります。正常な範囲の棚卸減耗費は製造原価性があり、製造間接費(間接経費)として処理され、異常な棚卸減耗費は非原価項目として月次損益(営業外費用や特別損失)に振り替えられます。
- ポイント3:予定価格法による材料費の計算 材料費を予定価格法で計算する場合、材料費=予定価格×実際消費量で求められます。この方法は、材料費の計算を迅速に行えるというメリットがあります。
- ポイント4:材料消費価格差異の計算と種類 材料消費価格差異は、「予定価格による材料費-実際価格による材料費」で計算されます。計算結果がマイナスの場合は借方差異(不利差異)、プラスの場合は貸方差異(有利差異)と判断されます。
- ポイント5:材料消費価格差異の適用範囲 材料消費価格差異は、消費された材料のみに関して計算されます。棚卸減耗費や月末材料は、材料消費価格差異の計算対象とはならず、これらは常に実際価格によって計算されます。
関連する問題は「工業簿記・原価計算の財務会計・管理会計との違い、原価計算の分類、原価の分類など」、「材料費の分類と購入時の処理」など。
理論問題は「理論問題-原価計算基準-2(原価項目の分類など)」、「理論問題-原価計算基準-8(原価差異について)」など。